软件定义时代,存储行业的“百家争鸣”——数据处理和存储服务深度研报
一、引言
随着云计算、大数据、人工智能和5G等技术的飞速发展,全球数据量呈爆炸式增长。根据IDC预测,到2025年全球数据圈将增长至175ZB。海量数据的产生对存储系统提出了更高要求:高扩展性、高性能、高可靠性和低成本。传统存储架构(如SAN、NAS)已难以满足灵活多变的应用需求,软件定义存储(SDS)应运而生,并迅速成为存储行业的主流趋势。在软件定义时代,存储行业呈现出“百家争鸣”的竞争格局,众多厂商纷纷布局,推动数据处理和存储服务向智能化、自动化、云化方向演进。本报告深入分析软件定义存储的驱动因素、技术架构、市场格局、典型厂商及未来趋势,为行业参与者提供参考。
二、软件定义存储的兴起与驱动因素
2.1 软件定义存储的定义
软件定义存储(Software-Defined Storage, SDS)是指将存储硬件与软件解耦,通过软件层实现存储资源的池化、自动化管理和灵活调度。其核心特征包括:硬件无关性、水平扩展能力、统一管理接口、基于策略的自动化以及开放API。SDS不依赖于专有硬件,可在标准x86服务器上部署,大幅降低成本并提升灵活性。
2.2 驱动因素
- 数据爆炸:非结构化数据(如图片、视频、日志)占比超过80%,传统存储难以应对海量非结构化数据的存储与管理。
- 云原生应用普及:容器、微服务架构要求存储具备敏捷性、可编程性和动态编排能力。
- 成本压力:企业希望采用通用硬件降低TCO,避免厂商锁定。
- 敏捷运维:自动化运维和DevOps实践需要存储资源以API方式交付。
- 技术成熟:分布式架构、闪存技术、NVMe over Fabric等为SDS提供了高性能基础。
三、技术架构与数据处理服务
3.1 SDS典型架构
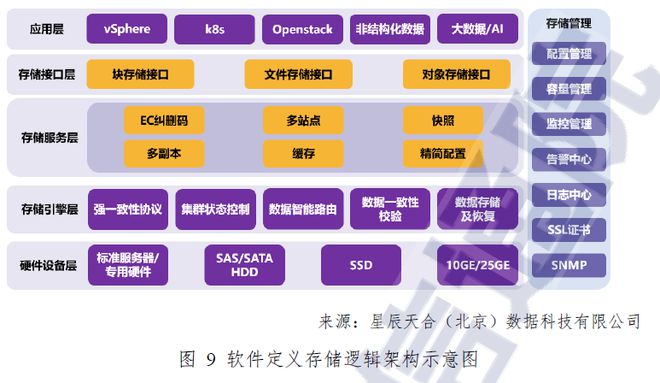
SDS通常采用分布式架构,分为三层:
- 接入层:提供块、文件、对象等多种存储接口,支持iSCSI、NFS、S3、CSI等协议。
- 控制层:实现卷管理、快照、克隆、QoS、数据分层等功能,通过全局命名空间管理集群。
- 数据层:负责数据分布、副本/纠删码保护、故障重建,保证数据一致性和高可用。
软件定义存储通过分布式哈希表(DHT)或一致性哈希算法实现数据均衡分布,并采用强一致性协议(如Raft)确保数据可靠性。
3.2 数据处理服务创新
在数据处理方面,SDS不仅提供基础存储,还集成了数据服务:
- 数据缩减:在线重删和压缩,降低存储成本。
- 数据保护:快照、克隆、远程复制、容灾。
- 数据分层:基于策略将冷热数据自动分层到SSD/HDD/对象存储。
- 数据安全:加密、访问控制、审计日志。
- 数据流动:跨云数据流动,支持混合云场景。
四、市场格局与“百家争鸣”
4.1 市场规模
根据MarketsandMarkets预测,全球SDS市场将从2020年的80亿美元增长到2025年的190亿美元,年复合增长率约18.9%。中国市场增速高于全球,2020年市场规模约50亿元,预计2025年超过150亿元。
4.2 竞争格局
SDS市场参与者众多,可分为三类:
- 传统存储厂商:如Dell EMC(PowerFlex/ScaleIO)、NetApp(ONTAP Select)、IBM(Spectrum Scale)、华为(FusionStorage)、HPE(StoreVirtual)。
- 优势:品牌影响力、企业级特性成熟;劣势:转型包袱、软件独立性不足。
- 专业SDS厂商:如Nutanix(AOS)、VMware(vSAN)、Red Hat(Ceph)、Pure Storage(Pure1)、Nexenta(现为DataCore)。
- 优势:软件原生、灵活性高;劣势:生态体系相对薄弱。
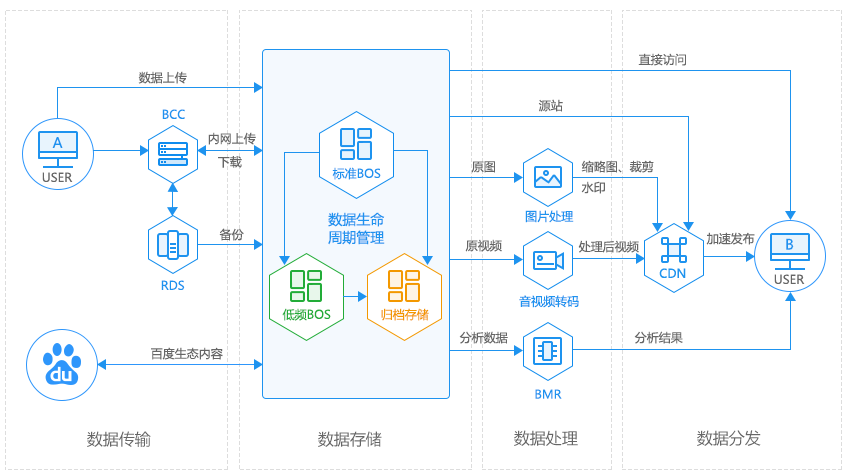
- 互联网与云厂商:如AWS(EBS、S3)、阿里云(盘古)、腾讯云(CBS)、百度云(BOS)。
- 优势:超大规模实践、成本控制、云服务集成;劣势:主要服务于自家云。
- 新兴创新者:如Portworx(容器存储)、WekaIO(高性能文件存储)、VAST Data(全闪存SDS)。
4.3 开源与自研趋势
开源SDS项目(如Ceph、GlusterFS、OpenStack Swift)降低了技术门槛,许多企业基于开源构建私有存储云。大型企业倾向于自研SDS平台以贴合业务需求,如字节跳动的ByteStore、美团的SDS平台。
五、典型厂商案例分析
- Nutanix:以超融合架构(HCI)闻名,AOS提供分布式存储服务,支持块、文件和对象存储。其优势在于简化运维、一键升级。
- 华为FusionStorage:面向企业级市场的分布式存储,支持块、文件、对象、HDFS协议,在金融、运营商领域广泛应用。
- Ceph:开源分布式存储系统,提供统一存储,被Red Hat、SUSE等商业化发行,广泛应用于OpenStack和云原生环境。
- AWS S3:对象存储的事实标准,提供11个9的持久性,并通过Storage Gateway实现混合云集成。
六、挑战与趋势
6.1 主要挑战
- 性能与延迟:分布式架构带来的网络开销和延迟仍需优化,全闪存和NVMe over Fabric是方向。
- 数据一致性:跨站点、跨云的数据一致性保障复杂。
- 混合云管理:如何统一管理本地和云上存储资源,避免数据孤岛。
- 安全性:多租户环境下的数据隔离和加密。
- 标准缺失:接口和API尚未统一,导致集成困难。
6.2 未来趋势
- 云原生存储:容器存储接口(CSI)普及,有状态应用容器化推动存储向Kubernetes生态靠拢。
- 智能运维(AIOps):利用AI实现容量预测、故障自愈和性能调优。
- 边缘存储:随着边缘计算兴起,轻量级SDS将在边缘侧部署。
- 存储即服务(STaaS):按需付费模式,降低企业初始投入。
- 全闪存与SCM:NVMe SSD和存储级内存(SCM)将进一步提升SDS性能。
七、结论
软件定义存储已从概念走向成熟,成为企业数字化转型的关键基础设施。在软件定义时代,存储行业不再是少数巨头的游戏,而是呈现“百家争鸣”的局面:传统厂商转型、专业厂商创新、云厂商下沉、开源社区繁荣。随着云原生、边缘计算和AI的深度融合,SDS将向更智能、更自动化、更云化的方向发展。对于企业用户,应根据业务需求选择合适的SDS方案,关注开放生态和长期演进能力;对于厂商,需加强软硬件协同创新,构建差异化竞争力。数据处理和存储服务正从“支撑系统”转变为“创新引擎”,驱动新一轮数字经济发展。
如若转载,请注明出处:http://www.shujiew.com/product/51.html
更新时间:2026-11-01 15:07:57